ウィブル証券についてプレスリリースキャンペーンよくあるご質問お問い合わせセキュリティ

口座開設
ログイン
米国株オプション戦略の基本と実践:ウィブル証券で始める賢い活用法
10/14/2026
米国株オプション取引では、相場観に応じた多様な戦略を選択できます。カバード・コールやスプレッド戦略など、リスクを限定しながら収益機会を追求できる点が特徴です。本記事では、代表的な戦略の仕組みと損益構造をわかりやすく解説します。
この記事のポイント
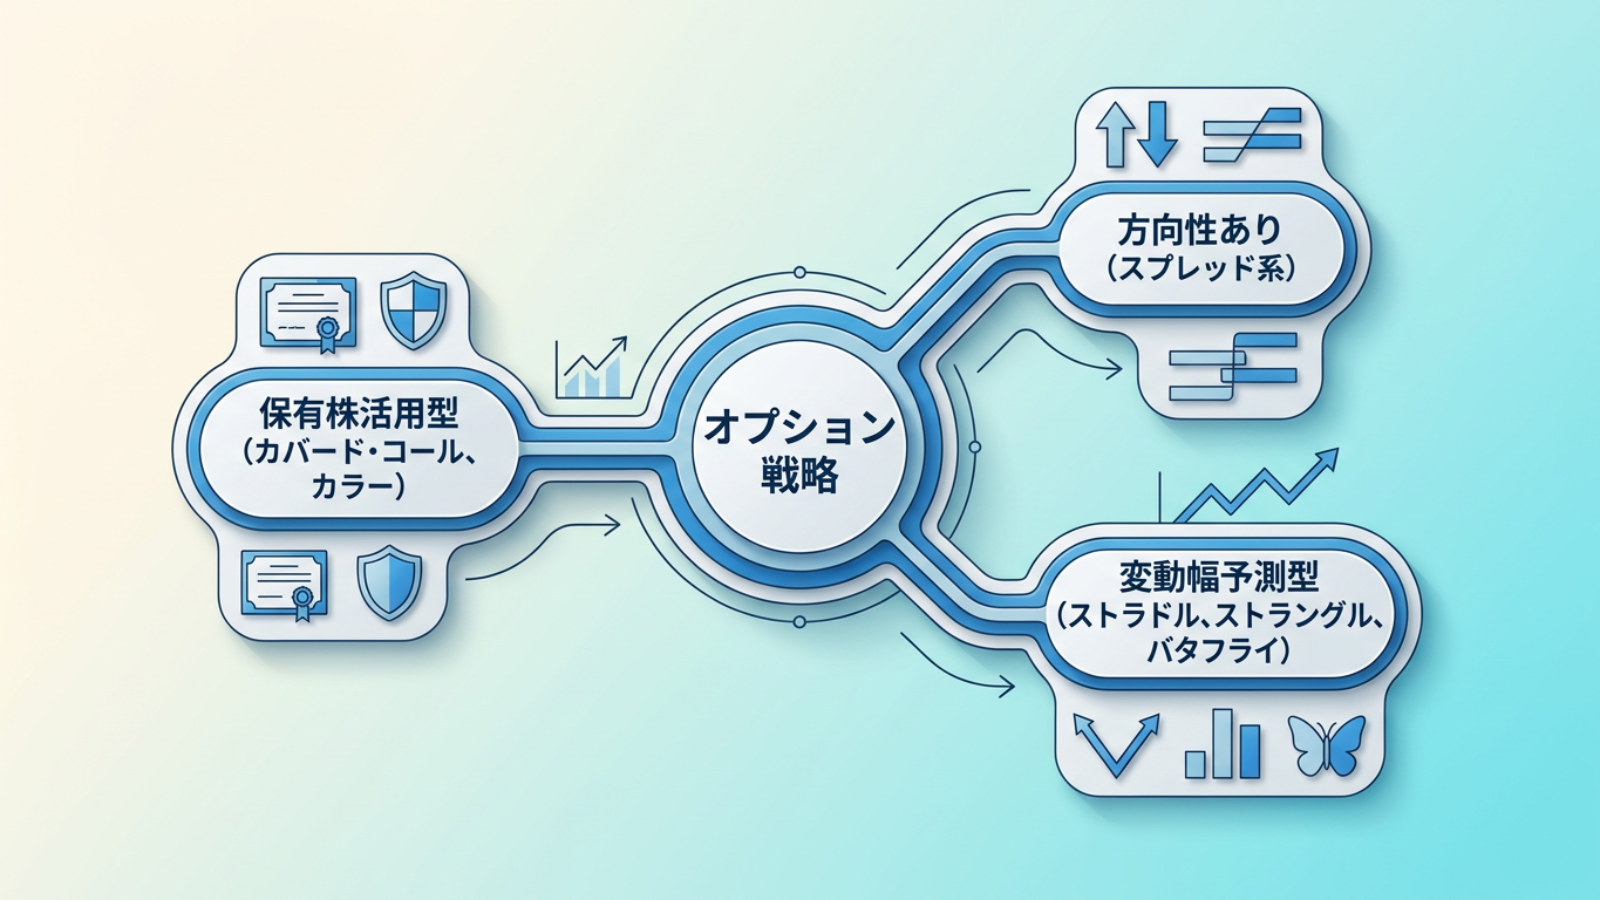
オプション戦略は「相場の方向性」と「変動幅の予測」の2軸で選ぶ
カバード・コール/スプレッド/ストラドルなど主要戦略の損益構造を解説
ウィブル証券では米国個別株式・株価指数オプションを取り扱い、複数の戦略に対応
オプション取引はリスクが高く、損失が発生する可能性があるため、十分な理解が必要
1. 米国株オプション取引の基礎知識
1.1 オプション取引とは
オプション取引とは、ある原資産(株式など)を、あらかじめ決めた価格(権利行使価格)で、将来の特定日に売買する「権利」を売買する取引です。
オプションには2種類あります。
コールオプション:原資産を「買う権利」。株価上昇時に価値が高まります。
プットオプション:原資産を「売る権利」。株価下落時に価値が高まります。
権利を買う側(買い手)は「プレミアム」と呼ばれるオプション料を支払います。買い手の最大損失はこのプレミアムに限定されます。一方、権利を売る側(売り手)はプレミアムを受け取りますが、相場急変時に大きな損失を抱えるリスクがあります。
1.2 4つの基本ポジション
オプション取引の基本ポジションは以下の4つです。
ポジション | 相場観 | 最大利益 | 最大損失 |
|---|---|---|---|
コール買い | 上昇 | 理論上無制限 | 支払プレミアム |
コール売り | 横ばい〜下落 | 受取プレミアム | 理論上無制限 |
プット買い | 下落 | 権利行使価格−プレミアム | 支払プレミアム |
プット売り | 横ばい〜上昇 | 受取プレミアム | 権利行使価格−プレミアム |
初心者の方は、損失がプレミアムに限定される「買い」ポジションから理解を深めることが一般的です。ただし、タイムディケイ(時間経過による価値の目減り)の影響を受ける点には注意が必要です。
1.3 オプション戦略を選ぶ2つの軸
オプション戦略を選ぶ際は、次の2点を検討します。
相場の方向性:上昇・下落・横ばいのどれを予想するか
変動幅の予測:大きく動くか、小幅にとどまるかの見通し
この2軸を組み合わせることで、自分の相場観に合った戦略を選択できます。
2. 代表的な米国株オプション戦略:保有株活用型
2.1 カバード・コール
カバード・コールとは、保有中の株式に対してコールオプションを売り、プレミアム収入を得る戦略です。
株価が横ばい〜やや上昇を見込む局面で活用されます。保有株がコールの売りをカバーするため、追加の下振れリスクは発生しません。
最大利益:保有株の権利行使価格までの値上がり+受取プレミアム
最大損失:保有株の株価がゼロになった場合の損失-受取プレミアム
損益分岐点:保有株の株式買付価格-受取プレミアム
注意点として、株価が権利行使価格を大きく上回った場合、利益が頭打ちになります。「この価格まで上がれば売却してもよい」と考える水準(権利行使価格)でコールを売ることが重要です。
2.2 カラー
カラーとは、現物株を保有しつつ、プットオプションを買い下落リスクを限定し、同時にコールを売却してプレミアム収入を得る戦略です。
最大利益:コール売りの権利行使価格で上限が決まります
最大損失:プット買いの権利行使価格で下限が決まります
損益分岐点:保有株の株式買付価格+支払プレミアム-受取プレミアム
株価の上昇益は限定されますが、下落リスクも限定できる点が特徴です。
3. 方向性を持った戦略:スプレッド系
3.1 バーティカル・スプレッド(ブル・スプレッド)
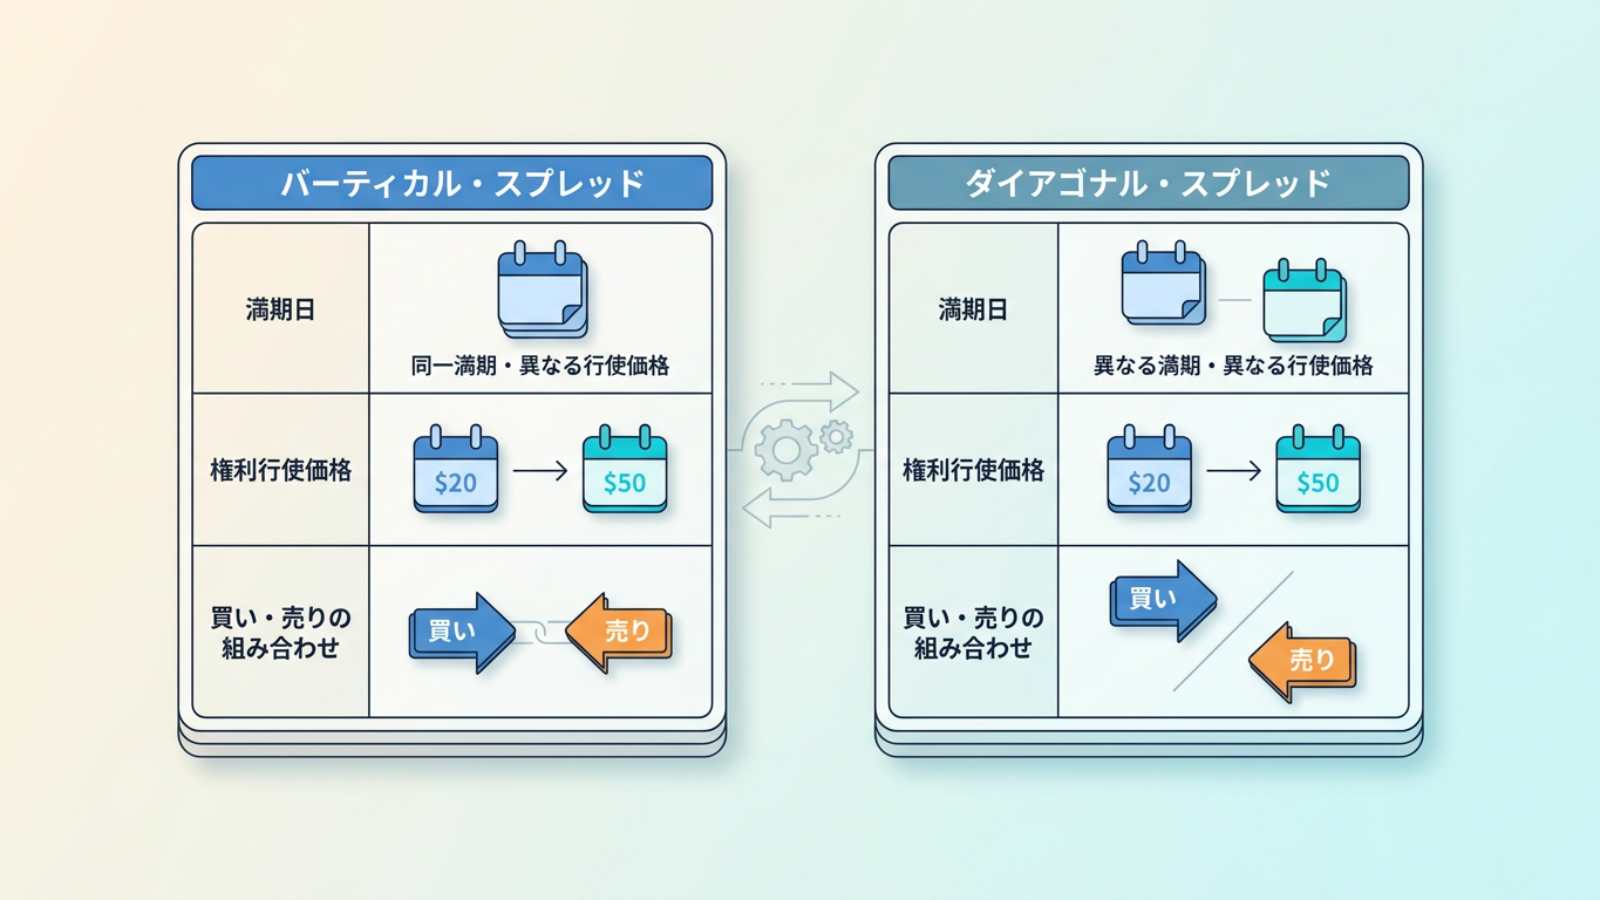
バーティカル・スプレッドとは、同じ満期日で異なる権利行使価格のオプションを買いと売りで組み合わせ、リスクと利益の両方を限定する戦略です。
ブル・スプレッドは株価上昇を予想する場合に使います。
コールを使う場合(ブル・コール・スプレッド)
低い権利行使価格のコールを買い、高い権利行使価格のコールを売ります(一般に同じ満期日のコールでは、より権利行使価格の低い方がプレミアムが高くなりますので、この場合はプレミアムの支払額が受取額を上回ります。以下では、プレミアムの支払額の方が大きい場合の、授受したプレミアムの合計を「合計支払プレミアム」といいます。)
最大利益:(売り建玉の権利行使価格-買い建玉の権利行使価格)-合計支払プレミアム
最大損失:合計支払プレミアム
損益分岐点:買い建玉の権利行使価格+合計支払プレミアム
プットを使う場合(ブル・プット・スプレッド)
低い権利行使価格のプットを買い、高い権利行使価格のプットを売ります(上記とは逆に、プットではより権利行使価格の高い方がプレミアムが高くなりますので、この場合はプレミアムの受取額が支払額を上回ります。以下では、プレミアムの受取額の方が大きい場合の、授受したプレミアムの合計を「合計受取プレミアム」といいます。)
最大利益:合計受取プレミアム
最大損失:(売り建玉の権利行使価格-買い建玉の権利行使価格)-合計受取プレミアム
損益分岐点:売り建玉の権利行使価格-合計受取プレミアム
3.2 バーティカル・スプレッド(ベア・スプレッド)
ベア・スプレッドは株価下落を予想する場合に使います。低い権利行使価格を売り、高い権利行使価格を買う組み合わせです。
コールを使う場合(ベア・コール・スプレッド)
最大利益:合計受取プレミアム
最大損失:(買い建玉の権利行使価格-売り建玉の権利行使価格)-合計受取プレミアム
損益分岐点:売り建玉の権利行使価格+合計受取プレミアム
プットを使う場合(ベア・プット・スプレッド)
最大利益:(買い建玉の権利行使価格-売り建玉の権利行使価格)-合計支払プレミアム
最大損失:合計支払プレミアム
損益分岐点:買い建玉の権利行使価格-合計支払プレミアム
バーティカル・スプレッドのメリットとデメリットを整理します。
項目 | 内容 |
|---|---|
メリット | 最大損失・最大利益があらかじめ確定する |
メリット | 単体のオプション買いよりコストを抑えられる |
デメリット | 利益が限定されるため、大きな値動きの恩恵を受けにくい |
デメリット | 権利行使価格の選択が損益に大きく影響する |
3.3 ダイアゴナル・スプレッド
ダイアゴナル・スプレッドとは、バーティカル・スプレッドとカレンダー・スプレッド(異なる満期のオプションを同時に売買する戦略 )の両要素を組み合わせた戦略で、満期日が遠いオプションを買い、異なる権利行使価格の満期日が近いオプションを売ります。
タイムバリューの減衰が有利に働く点が特徴です。代表的な種類は以下のとおりです。
ロング・ダイアゴナル・ブル・コール・スプレッド:短期的に横ばい、長期的に上昇を予想する場合。満期日が近いコールを売り、権利行使価格がより低く満期日が遠いコールを買います。
ロング・ダイアゴナル・ベア・コール・スプレッド:短期的に横ばい、長期的に下落を予想する場合。満期日が近いコールを売り、権利行使価格がより高く満期日が遠いコールを買います。
ロング・ダイアゴナル・ブル・プット・スプレッド:短期的に横ばい、長期的に上昇を予想する場合。満期日が近いプットを売り、権利行使価格がより低く満期日が遠いプットを買います。
ロング・ダイアゴナル・ベア・プット・スプレッド:短期的に横ばい、長期的に下落を予想する場合。満期日が近いプットを売り、権利行使価格がより高く満期日が遠いプットを買います。
4. 変動幅を予想する戦略:ストラドル・ストラングル・バタフライ系
4.1 ストラドル
ストラドルとは、同じ権利行使価格・同じ満期日でコールとプットを同時に買付ける戦略で、株価が大きく動くと予想されるが方向がわからない場合に使います。
最大利益:理論上無制限
最大損失:買付時に支払ったプレミアムの合計
損益分岐点(上昇側):権利行使価格+合計支払プレミアム
損益分岐点(下落側):権利行使価格-合計支払プレミアム
コールとプット両方のプレミアムを支払うため、利益を得るには相応の価格変動が必要です。ボラティリティの低下に弱い点にも注意が必要です。
なお、現時点ではウィブル証券においてショート・ストラドル(ストラドルの売付)の注文はできないため、ロング・ストラドル(ストラドルの買付)のみ対応しています。
4.2 ストラングル
ストラングルとは、コールとプットで異なる権利行使価格を設定して買付ける戦略です。ストラドルと比べて初期費用を抑えられますが、利益を得るにはより大きな価格変動が必要です。
最大利益:理論上無制限
最大損失:買付時に支払ったプレミアムの合計
損益分岐点(上昇側):コール権利行使価格+合計支払プレミアム
損益分岐点(下落側):プット権利行使価格-合計支払プレミアム
現時点ではウィブル証券においてショート・ストラングル(ストラングルの売付)の注文はできないため、ロング・ストラングル(ストラングルの買付)のみ対応しています。
4.3 バタフライ
バタフライとは、同じ満期日に権利行使価格が異なる3種類のオプションを組み合わせる戦略です。低い権利行使価格のオプションを1枚買い、中間の権利行使価格をのオプションを2枚売り、高い権利行使価格のオプションを1枚買います。すべてコールのみ、またはプットのみで組成します。
最大利益:(中間の権利行使価格-低い権利行使価格)-合計支払プレミアム
最大損失:合計支払プレミアム
損益分岐点(下落側):低い権利行使価格+合計支払プレミアム
損益分岐点(上昇側):高い権利行使価格-合計支払プレミアム
4.4 アイアン・バタフライとアイアン・コンドル
アイアン・バタフライとは、2つのコールと2つのプットを組み合わせた戦略です。
本戦略の具体的なポジション構成は以下のとおりです。最も低い権利行使価格でプット売り、2番目に低い(中間の)権利行使価格でプット買い・コール買い、最も高い権利行使価格でコール売りを組み合わせます。この構成はロング・アイアン・バタフライと呼ばれます。
ロング・アイアン・バタフライは、株価がボラティリティの大きい局面で中間の権利行使価格から大きく動くと予想される場合に利益を狙う戦略です。株価が中間の権利行使価格付近にとどまると損失が最大となり、大きく上下に動いた場合に利益が生じる構造となっています。
最大利益:(2番目に低い権利行使価格-最も低い権利行使価格)-合計支払プレミアム
最大損失:合計支払プレミアム(株価が中間の権利行使価格付近にとどまった場合)
損益分岐点(下落側):最も低い買い建玉の権利行使価格+合計支払プレミアム
損益分岐点(上昇側):最も高い買い建玉の権利行使価格-合計支払プレミアム
ショート・アイアン・コンドルとは、4つのオプション(2つのコールと2つのプット)を使用するコンドルスプレッドの一種です。
一番低い権利行使価格のプット買い、低い方から2番目の権利行使価格のプット売り、高い方から2番目の権利行使価格のコールを売り、一番高い権利行使価格のコールを買いを組み合わせます。
株価が2つの売りポジションの権利行使価格によって形成される範囲内にとどまる場合に、受け取ったプレミアムを利益として狙う戦略です。
最大利益:合計受取プレミアム
最大損失:(2番目に低い権利行使価格-最も低い権利行使価格)-合計受取プレミアム
損益分岐点(下落側):プット売り建玉の権利行使価格-合計受取プレミアム
損益分岐点(上昇側):コール売り建玉の権利行使価格+合計受取プレミアム
5. ウィブル証券で米国株オプション取引を始める方法
5.1 ウィブル証券のオプション取引の特徴
ウィブル証券(米国株オプション取引ページ)では、米国個別株オプションおよび米国株価指数オプションの取引に対応しています。米国株オプションを取引できる証券会社として、複数の戦略タイプをサポートしている点が特徴です。
対応している主な戦略は以下のとおりです。
カバード・コール
ストラドル(ロング)
ストラングル(ロング)
カラー
バーティカル・スプレッド(ブル・スプレッド/ベア・スプレッド)
バタフライ
アイアン・バタフライ
アイアン・コンドル
ダイアゴナル・スプレッド
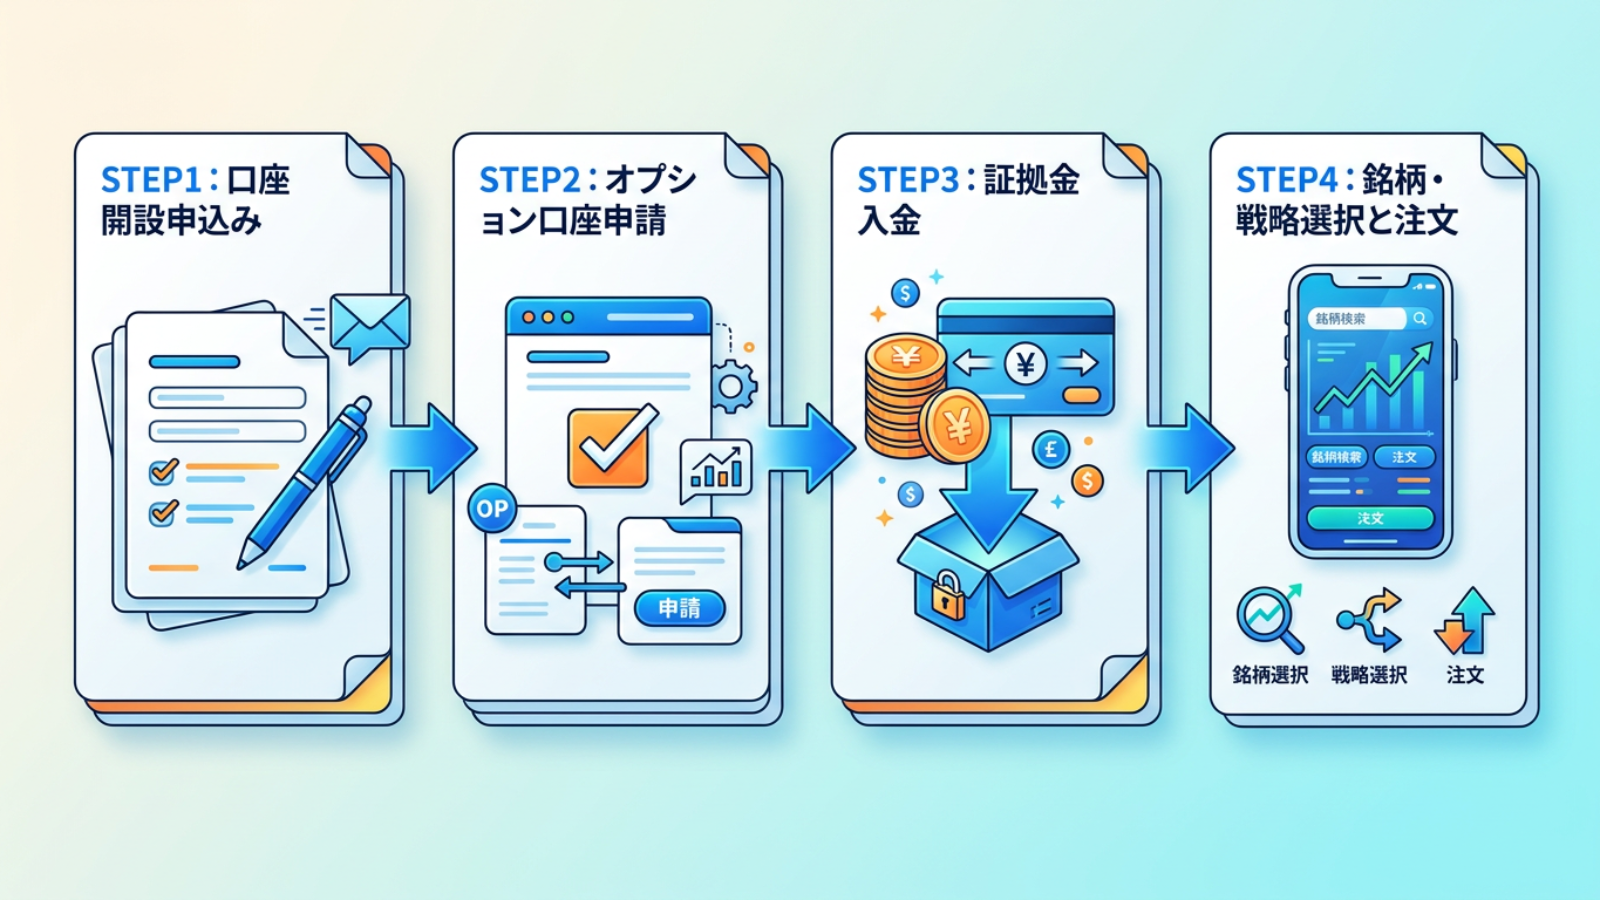
5.2 口座開設から取引開始までの流れ
STEP1:口座開設の申込み
ウィブル証券のホームページ内口座開設ボタン、またはWebullアプリから申込みを行います。本人確認書類の提出が必要です。
STEP2:オプション取引口座の申請
総合口座の開設後、オプション取引口座を別途申請します。投資経験や資産状況の確認があります。
STEP3:必要資金の入金
総合口座に入金し、オプション口座へ振り替えます。
※総合口座で運用しているMoneybullを代用有価証券としてオプション口座へ振替てオプション取引に使用可能です。
STEP4:銘柄・戦略の選択と注文
スマホアプリまたはPCアプリから銘柄を検索し、希望する戦略・権利行使価格・満期日を選択して注文します。
5.3 手数料と費用について
オプション取引にかかる手数料の詳細は、ウィブル証券の手数料一覧ページをご確認ください。米国株オプション取引では、オプション手数料のほか、米国株売却時のSEC/FINRA関連費用やCAT Feeなどの現地諸費用が発生する場合があります。
まとめ
米国株オプション戦略は、相場観と変動幅の予測に応じて多様な選択肢があります。カバード・コールやスプレッド系は損失を限定しやすく、ストラドル・ストラングルは大きな値動きを狙う場面で活用されます。各戦略の損益構造を十分に理解したうえで、オプション取引を検討してみてください。オプション取引はリスクが高く、損失が発生する可能性があります。契約締結前交付書面をよく読み、ご自身の判断と責任で取引を行ってください。
本ウェブサイトに含まれる内容はお取引の参考となる情報の提供を目的として作成したものであり、金融商品取引を行うに際しての投資助言、推奨、または勧誘を構成するものではありません。また、本ウェブサイトの情報については万全を期しておりますが、その情報の正確性、完全性について保証するものではありません。万一本ウェブサイトで提供される情報に基づき被った被害について当社は一切責任を負わないものとします。
すべての投資商品にはリスクが含まれています。投資商品の価値およびそこからの収益は上昇または下落することがあり、その投資資金の一部または全部を失う可能性があります。また、信用取引・オプション取引・先物取引の利用においては、委託保証金・証拠金の差し入れが必要となり、価格変動等によっては差し入れた委託保証金・証拠金以上の損失が生ずる恐れがあります。
本ウェブサイトは、一般的な情報提供を目的としており、個々のお客様のニーズ、投資目的および特定の財務状況を考慮していません。
本ウェブサイトで示される見解は作成時点での市場データおよび予測をもとに構成されておりますため、今後の経済動向や市場環境の変化、さらに金融取引手法の多様化に伴う変化などに対応し、予告なく変更される場合があります。
本ウェブサイトに関するすべての著作権は、当社に帰属します。当社の事前の承諾のない本ウェブサイトの内容の全部または一部の使用(引用、複製、転載、転記等)を禁じます。
また、各取扱商品等は価格の変動等によって損失が生じる恐れがあります。お取引にあたっては、取引約款および契約締結前交付書面等の書面をあらかじめお読みいただき、商品の性質、 取引の仕組み、手数料およびリスクの存在等を十分にご理解のうえ、ご自身の判断と責任にてお取引くださいますようお願い申し上げます。
当社の各取扱商品等をお取引いただく際は、所定の手数料や諸経費等をご負担いただく場合があります。手数料等については、以下のページでご確認ください。 https://www.webull.co.jp/pricing