ウィブル証券についてプレスリリースキャンペーンよくあるご質問お問い合わせセキュリティ

口座開設
ログイン
0DTEオプショントレード(その1)
オプショントレード普及協会 守屋史章
0DTE(ゼロday to expiry=満期まで0日)オプションとは、満期まで1日を切ったオプションのことである。
オプションは満期までの残存日数が多ければ多いほど、時間的価値を多く持つために、オプション価格は高くなる。ヘッジ目的(保険)でオプションを利用することを考えると、オプション(=保険)が有効な期間が長いということは、それだけ経済的価値があるわけだから、保険料(オプション価格)も高くなることがわかるだろう。
残存日数が最も少ない(保険期間の最も短い)のが0DTEオプションだ。その日に満期を迎えるわけだから、支払う保険料もオプションの中で最も安くなる。本コラムでは、その安いオプションを使って短期トレードをする方法を考えてみたい。記憶に新しい2026年8月28日、FRBウォーシュ議長によるジャクソンホール講演下、S&P500(XSP)を0DTEオプションでトレードしてみよう。
すべてのオプションは最終取引日においては0DTEオプションとなる。個別株のオプションは金曜日に満期を迎えるので、金曜日にマーケットが開いたあとに、当日満期のオプションを取引すれば、それも0DTEオプショントレードということになる。
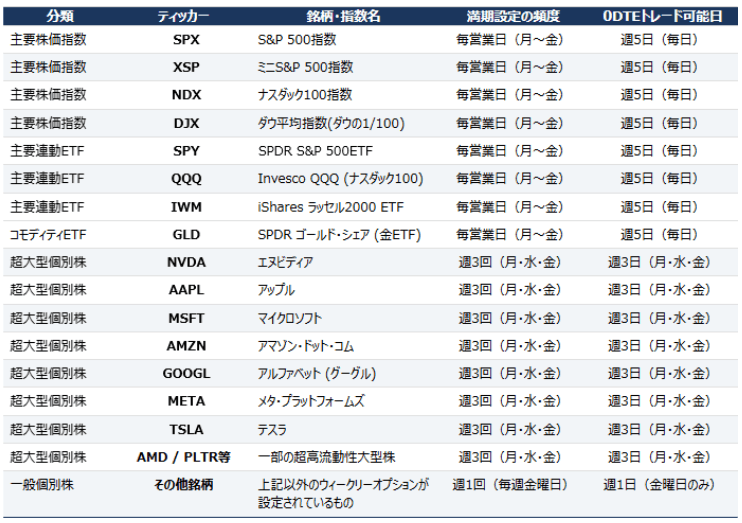
ただ、S&P500指数オプション(SPXオプション)、その10分の1のサイズのXSPオプション(=ミニSPXオプション)、そしてETFであるSPYオプション、ナスダック100指数オプション(NDX)、そのETF(QQQ)オプション、ダウ平均指数オプション(DJX)、Russell2000ETF(IWM)オプション、金ETF(GLD)オプション等は、直近2週間は毎日満期が設定されるため、毎日、0DTEオプションを使った短期トレード(デイトレ)が可能である。
また、最近では、個別株オプションにも月・水・金満期のオプションが設定されているものもある(マグニフィセントセブン他)。つまりテック銘柄で0DTEのトレードが週3日可能だということである。
【図表1】 満期の設定状況
出所:筆者調べ
ここで、0DTEのオプションが1ヶ月先の満期のオプションと比べてどれぐらいの違いがあるのかをみてみよう。
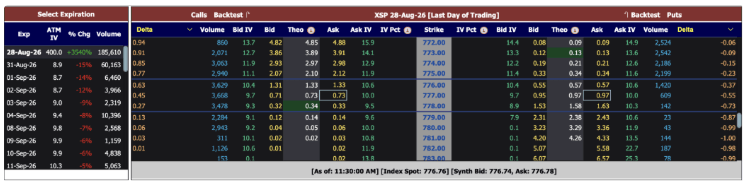
【図表2】米国東部時間2026年8月28日午前11時30分頃の0DTEのオプション価格表
出所:marketchameleon
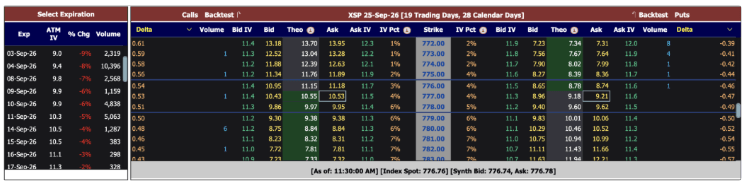
これは、米国東部時間2026年8月28日午前11時30分頃の0DTEのオプション価格表である。このときの権利行使価格777のコール(C777)は中値0.72米ドル(以下「ドル」)、プット(P777)は中値0.96ドルだった。ちなみに、このとき、約1ヶ月先の9月25日満期のオプション価格表は以下の通り。
【図表3】米国東部時間2026年8月28日午前11時30分頃の9月25日満期のオプション価格表
出所:marketchameleon
C777の中値は10.48ドル、P777の中値は8.08ドルである。実に、0DTEの10倍以上の価格差があるというわけだ。
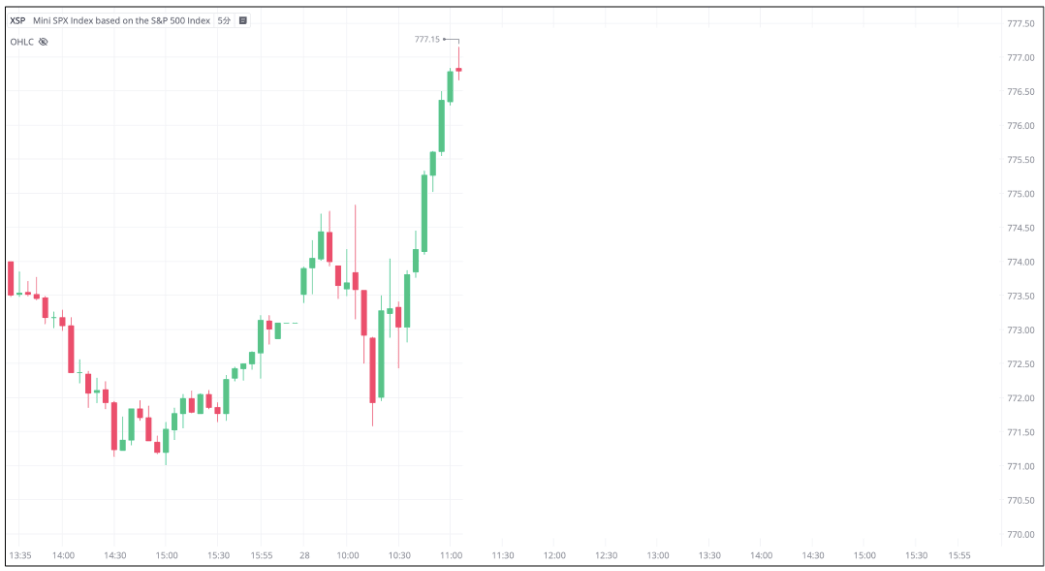
さあここからは相場を見ながら説明していこう。現地時間午前10時から始まった講演の前半は、AIによる生産性向上と経済成長についてポジティブな発言があったことから株価(XSP)は勢いよく上昇し、776ptを超えてきた。
【図表4】米国東部時間2026年8月28日午前11時30分頃のXSP5分足チャート
出所:Webull Desktop
ここから株価がさらに上がるのか、下落に転じるのかは誰にもわからない。そこで、このような場面でコールとプットを両方買ってみてはどうか。
しかしオプションをコールとプット両方買うわけだからそれなりに資金が必要だ。1ヶ月先の9月25日満期のオプションだと、合計で18.56ドル必要になる(1枚あたり100株相当なので100倍の1,856ドル=約30万円※1ドル160円で計算)のに対し、0DTEであれば合計1.68ドルで済む(168ドル=約2.7万円※1ドル160円で計算)。0DTEであれば、低資金・短期間で結果が出るのである。このような取引に魅力を感じる投資家は多く、実際に個人投資家も0DTEオプション戦略を手掛けている。
個別株あるいはETFの0DTEのオプションを手掛ける場合に気をつけなければならないのは、満期(当日の米国東部時間16:00=米国夏時間下では日本時間翌日午前5時、冬時間では午前6時)の時点の株価がちょうど権利行使価格ぴったりで終わらない限り、コールかプットのいずれかが必ずインザマネー(コール「株価>権利行使価格」の場合、プット「株価<権利行使価格」の場合)になるため、いずれかが必ず権利行使を行う状態になってしまう点である。
コールがインザマネーで着地した場合は株を買うことになるためオプション1枚あたり100株を購入する資金が必要になる。プットがインザマネーで着地した場合は、自身が保有する当該株式をオプション1枚あたり100株売却することになるし、株を保有していない場合には、証券会社から借りて100株を売却することになる(空売り)。ウィブル証券では、100株を購入する資金が不足している場合や当該オプションの原資産株を保有していない場合には、マーケットが閉まる約30分前からオプションの建玉が強制的に決済されることになっている。
そうすると、引けまでポジションを引っ張れないし、強制決済は成り行き注文になるため、思いもよらない価格で決済されてしまうリスクもある(流動性の高い銘柄ではマーケットメイカーの気配提示の幅も小さい=スプレッドコストが小さいため、過度にリスクを気にする必要はないが、それでも不利な価格での売却のリスクはある)。
そこで、指数オプションを使うのである。前掲の一覧(図表1)における指数オプションは、満期に株を売買するのではなく、株価と権利行使価格の差額を金銭で清算する(差金決済)。例えばXSPが780ptで着地した場合、C777を1枚買っていたならば、差額780‐777=3ドル、つまり300ドルを受け取れる。このときP777は無価値=0となる。XSPが770ptまで下落して着地したならば、P777を1枚買っていた投資家は777‐770=7ドル、つまり700ドルを受け取れる。このときC777は無価値=0となる。
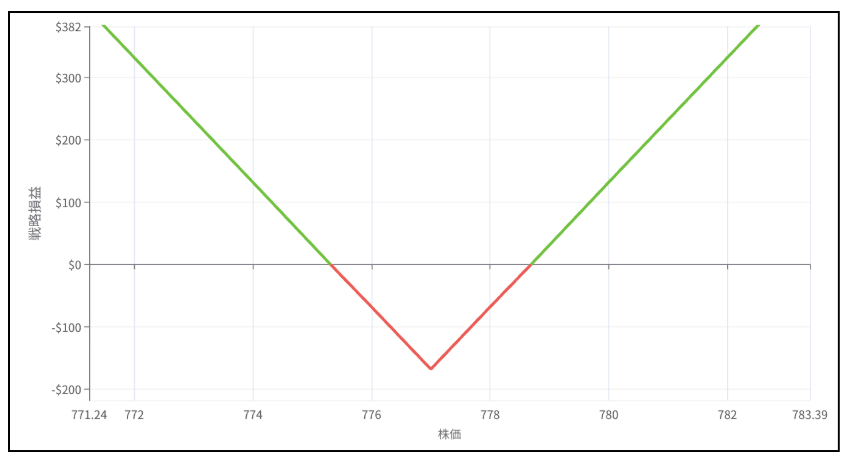
このように差金決済であれば、株を買う代金や株を用意する必要はなく、特にオプションを買っている分には、別途資金は必要にはならない。支払った金額を超えて損失が拡大することもない。だから、満期通過させることができるわけだ。自動権利行使により、しかも差金決済されるため、当初の支払額相当の最大の損失額を許容できる場合には投資家は特に何もする必要がない(途中で反対売買することももちろん可能)。満期清算は株価の終値(1つの価格)で行われるため、買い気配と売り気配の差(=スプレッド)を気にする必要もない。さらには、損益の出方を引き算で計算できるので複雑なブラックショールズモデルで損益を考えなくて良い(常に満期損益図で損益を計算できる=直線の損益図で考えることができる=損益は引き算で計算できる)。
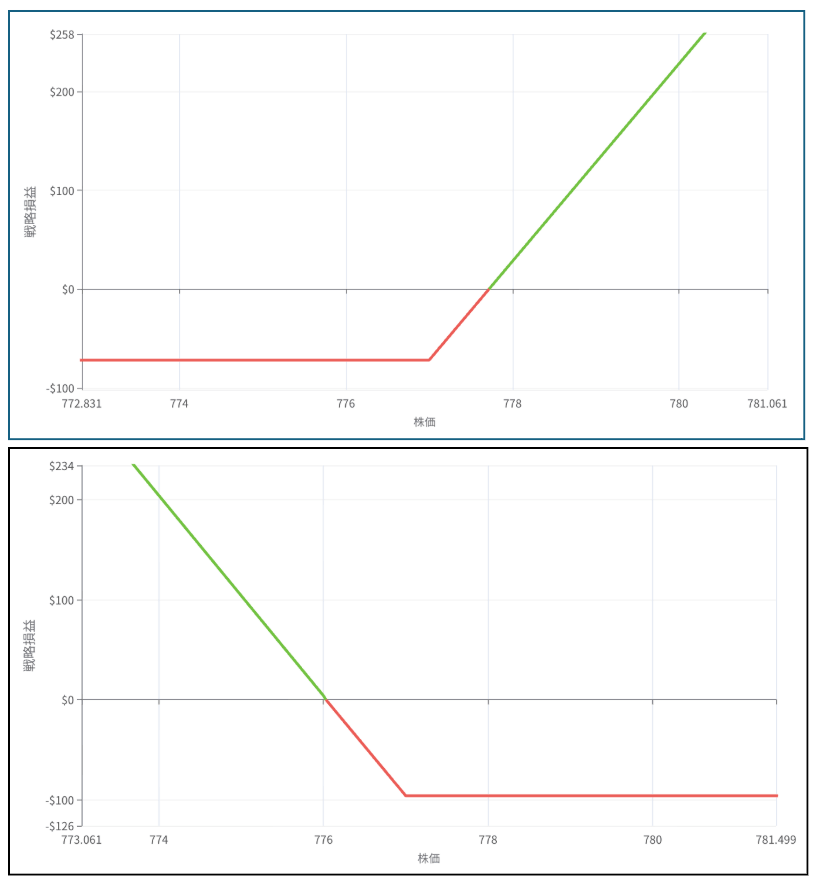
実際のトレードでは、夜中にポジションを取ったら、あとは、いわゆる「果報は寝て待て」よろしく、PC画面(スマホ画面)を閉じて、朝、目覚めたところで口座を確認すればよいのである。さて、このポジションがどのように利益になるのかを直観的に捉えてみよう。原資産が上がったら、コールの値段が増加し、プットの値段は低下する。オプション価格はマイナスにはならないので、原資産が大きく上昇した場合、プットの損失は購入価格を超えては生じないのに対し、コールの利益は限定されない。つまりコールの利益がそのプットの最大損失額を上回ればポジション全体として利益になる。
【図表5】オプションの満期損益図
出所:mf-Boost
原資産が大きく下落した場合も同じだ。原資産が大きく下げた場合、コールの価格は低下するものの、マイナスにはならないので購入時に払った金額を超えて損をすることはないのに対し、原資産の下落でプットの価格は限定なく上昇する(なお株価はマイナスにはならないので株価が0になったらそこでプットの価格上昇も止まる)。プット利益がコールの限定された損失額を上回れば全体として利益になる。
ただし、相場が膠着し、上にも下にも支払った価格以上の変動がなければ損失がでるし、もし購入したオプションの権利行使価格(本事例では777pt)ピタリで終わった場合、このポジションは最大の損失を被ることになる(支払った価格の損失=下の頂点部分)。
【図表6】権利行使価格777のロングストラドル(@1.68)満期損益図
出所:mf-Boost
再び相場に戻ろう。
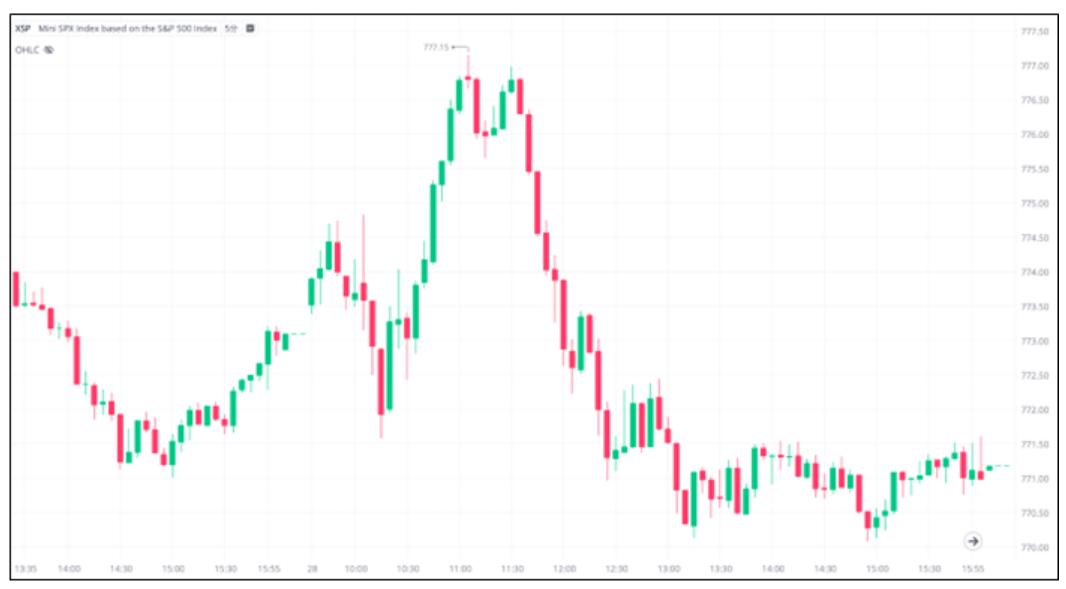
このあとウォーシュ議長は、米国東部時間午前11時30分ごろから、9月のFOMCにおける追加利上げを示唆するとともに、フォーワードガイダンスについてもこれに否定的な見解を示す。9月の利上げ確率も上昇。これを受けて、S&P500は一気に上昇分を打ち消しマイナスに沈むことになった。
【図表7】米国東部時間2026年8月28日午前11時30分以降のXSP5分足チャート
出所:Webull Desktop
結果、着地は771pt。差金決済によりP777から6ドル(×100=600ドル)を受け取ることになる。C777は0だ。スタート時権利行使価格777のコール(C777)とプット(P777)を購入し1.68ドル(168ドル)支払っていたところ、満期の差金決済により、P777が6ドル(600ドル)を得ることになるため、純利益は600ドル‐168ドル=432ドル。わずか数時間、168ドルの投資で432ドルを得た。つまり本事例(2026年8月28日)の取引ではリスクに晒した資金に対するリターン(ROI)は257%にもなるのである。
0DTEオプション戦略の面白さは、このように、損益のメカニズムがシンプルなこと(BSモデル不要で引き算で損益が計算できること)、低資金でできること、当日に結果が出るということ、結果、数多く施行できるということだ。もし優位性がある(と思う)タイミングで入れるならば(期待値がプラスのタイミングが見つかれば)、1回1回の取引では負けることが多くても、数多く手掛けることで、その優位性(期待値プラスの結果)が立ち上がってくる可能性がある(大数の法則)。
0
0
0
【投資にかかる手数料等およびリスクについて】
本ウェブサイトに含まれる内容はお取引の参考となる情報の提供を目的として作成したものであり、金融商品取引を行うに際しての投資助言、推奨、または勧誘を構成するものではありません。また、本ウェブサイトの情報については万全を期しておりますが、その情報の正確性、完全性について保証するものではありません。万一本ウェブサイトで提供される情報に基づき被った被害について当社は一切責任を負わないものとします。すべての投資商品にはリスクが含まれています。投資商品の価値およびそこからの収益は上昇または下落することがあり、その投資資金の一部または全部を失う可能性があります。また、信用取引・オプション取引・先物取引の利用においては、委託保証金・証拠金の差し入れが必要となり、価格変動等によっては差し入れた委託保証金・証拠金以上の損失が生ずる恐れがあります。本ウェブサイトは、一般的な情報提供を目的としており、個々のお客様のニーズ、投資目的および特定の財務状況を考慮していません。本ウェブサイトで示される見解は作成時点での市場データおよび予測をもとに構成されておりますため、今後の経済動向や市場環境の変化、さらに金融取引手法の多様化に伴う変化などに対応し、予告なく変更される場合があります。本ウェブサイトに関するすべての著作権は、当社に帰属します。当社の事前の承諾のない本ウェブサイトの内容の全部または一部の使用(引用、複製、転載、転記等)を禁じます。
また、各取扱商品等は価格の変動等によって損失が生じる恐れがあります。お取引にあたっては、取引約款および契約締結前交付書面等の書面をあらかじめお読みいただき、商品の性質、 取引の仕組み、手数料およびリスクの存在等を十分にご理解のうえ、ご自身の判断と責任にてお取引くださいますようお願い申し上げます。当社の各取扱商品等をお取引いただく際は、所定の手数料や諸経費等をご負担いただく場合があります。手数料等については、以下のページでご確認ください。 https://www.webull.co.jp/pricing
商号:ウィブル証券株式会社
金融商品取引業者登録番号:関東財務局長(金商)第48号
加入協会:日本証券業協会
レッスンリスト
1
セータ(θ)とは?
2
オプション口座への資金振替方法
3
【目指せ!米国株投資のスペシャリスト(28)】利下げ幅は0.25%がいいのか、0.50%がいいのか [ザキオカ&ひろこの米株・オプションTV]
4
10月の株式市場考察とオプション取引シミュレーション
5
【ザキオカ&ひろこの米株・オプションTV#36】掘って、掘って、掘りまくったら何が起きる〜Drill baby, drill.〜(岡崎良介×大橋ひろこ)
6
米国株オプション投資成功への道(2月17日 志村暢彦)
7
「関税ショックからエヌビディア株を守ったプットオプション」
8
ナノ・オプション 現金決済でWin-Win
9
「決算ロングストラドル戦略」 (守屋史章)
10
コールの購入 VS プットの購入
11
【目指せ!米国株投資のスペシャリスト(23)】個別リスクが高まる米国株式市場 [ザキオカ&ひろこの米株・オプションTV]
12
オプションチェーンの開き方
13
5ステップでコールを購入
14
【ザキオカ&ひろこの米株・オプションTV(32)】NVIDIAに投資家が要求するもの
15
HV(ヒストリカル・ボラティリティ)とは何ですか?
16
トランプ氏は何かを見誤ったのか。通常と真逆の形となったある指標とは。
17
決算期によく利用されるオプション取引戦略
18
IV(インプライド・ボラティリティ)とは何ですか?
19
【目指せ!米国株投資のスペシャリスト(31)】大統領選後の長期金利 [ザキオカ&ひろこの米株・オプションTV]
20
ショック急落はチャンス⁈落ちてくるナイフをつかむ逆張りエヌビディアのコール買い
21
米国株オプション投資成功への道 (2026年4月3日 相場の相関に変化あり)
22
下落したマグニフィセント・セブンは「買い」なのか
23
かぶオプ投資術<プットの買い編>
24
コールオプションの買い方
0DTEオプショントレード(その1)
26
コールオプションのレバレッジ効果について
27
守りを固めて安心配当投資~カラー戦略とは
28
夏の始まり ―メモリアルデーと株式市場―
29
米国株オプション投資成功への道 (2026年2月2日 市場の変動幅が拡大)
30
イン・ザ・マネー(ITM)とは?
31
木曜日に仕掛ける!?「S&P500オプション0DTEロングストラドル」
32
オプション取引とは?
33
実践ロングストラドルデルタヘッジ テスラ株の事例
34
米国債格下げからの戦略(岡崎良介×大橋ひろこ)【ザキオカ&ひろこの米株・オプションTV#44】
35
NVDAとTSLAのイン・ザ・マネー・ゲーム【ザキオカ&ひろこの米株・オプションTV#40】
36
シングル・オプション取引でよくある3つの間違い
37
決算発表シーズン入りした米国株式市場(10月21日)
38
オプション・ポジションにデルタはどう関係するのか?
39
米国債券イールドカーブからのメッセージ【ザキオカ&ひろこの米株・オプションTV#43】
40
米国株オプション投資成功への道 (2026年3月5日 『想定外』が続く中での勝ち筋)
41
シルバー(ETF)投資で年間10%超のインカムゲインを得る方法とは?!
42
オプション計算機を使ってオプションのパフォーマンスを見積もる
43
ロング・コール・オプション戦略
44
「建玉」を理解するための基本ガイド
45
初動に成功 エヌビディアのブルコールフリートレード(守屋史章)
46
コール・オプションの入門:株式購入の代替手段
47
【目指せ!米国株投資のスペシャリスト(27)】NVIDIA株価運動の分析 [ザキオカ&ひろこの米株・オプションTV]
48
NVDAの価格変動パターン【ザキオカ&ひろこの米株・オプションTV#51】
49
ベガ(V)とは?
50
かぶオプを使った投資術<概要編>
51
プットオプションのレバレッジ効果について
52
かぶオプ入門_②ターゲットバイイング
53
5月成績発表!「低ボラティリティ配当王・配当貴族神セブンのカバードコール」
54
カバードコールの注文方法
55
アット・ザ・マネー(ATM)とは?
56
(後編)取引のオペレーションと注意点(権利行使・割当)
エヌビディアへのわずか25,000円の投資で450,000円を得た方法
57
米国株オプション投資成功への道(2月28日 志村暢彦)
58
プレミアムとは?
59
楽観が支配する米国市場【ザキオカ&ひろこの米株・オプションTV#52】
60
オプションチェーンをわかりやすく読む方法
61
2026年の投資戦略を立てる際の考え方(2026年1月5日)
62
Apple・Tesla・NVIDIAに少額投資|はじめに知っておきたい、米国株オプション取引の基礎知識
63
エヌビディアへのわずか25,000円の投資で450,000円を得た方法
64
【ザキオカ&ひろこの米株・オプションTV#34】続・8頭目の馬が来た&FOMCの見どころ
65
【目指せ!米国株投資のスペシャリスト(24)】新たなトレンドの予感 [ザキオカ&ひろこの米株・オプションTV]
66
2025年第1四半期がマイナス成長となった場合【ザキオカ&ひろこの米株・オプションTV#41】
67
「SPYをVXXで守る!新しいヘッジの形」
68
【ザキオカ&ひろこの米株・オプションTV】オプション道場特別編/限定動画プレゼント
69
市場心理を超えて:トップ・オプション・リストから何が学べるか?
70
ベガ:オプションの価値とインプライド・ボラティリティの関係
71
政府閉鎖化での摩擦再燃【ザキオカ&ひろこの米株・オプションTV#54】
72
12月の株式市場見通しを踏まえた投資戦略事例(2025年11月28日)
73
Highest Open Interest Positions(建玉上位) が教えてくれる【ザキオカ&ひろこの米株・オプションTV#38】
74
当日オプション取引の発展
75
5月まで米国消費は低迷している【ザキオカ&ひろこの米株・オプションTV#47】
76
Maginificent7に起きた異変【ザキオカ&ひろこの米株・オプションTV#39】
77
株価好調が持続。相場反転に備えつつリターンを上げ続ける投資法
78
SPXオプションとSPYオプションの知っておくべき違いとは?
79
【ザキオカ&ひろこの米株・オプションTV#35】乱高下するNVDA
80
決算期にオプション取引を行う前に知っておくべきこと
81
雇用統計を再分析する【ザキオカ&ひろこの米株・オプションTV#49】
82
米国株オプション投資成功への道 (2026年6月17日 スペースXに乗りたい投資家の、心穏やかな収益戦略)
83
PUTを使ったロング・ショート戦略【ザキオカ&ひろこの米株・オプションTV#46】
84
コール・オプション、プット・オプションの入門
85
かぶオプ投資術<ターゲット・バイイング編>
86
かぶオプ入門_③銘柄選択の考え方
87
株価好調。ナスダック100指数やエヌビディアは最高値更新
88
アウト・オブ・ザ・マネー(OTM)とは?
89
好決算を発表しつつも下落しているIT関連銘柄の投資戦略(2025年12月16日)
90
ガンマ(γ)とは?
91
夏到来。父の日前のオプション戦略
92
【目指せ!米国株投資のスペシャリスト(30)】『大統領選まで残り15営業日』[ザキオカ&ひろこの米株・オプションTV]
93
PCでのオプション取引操作方法説明(ウェビナー動画)
94
3グループに分かれた米国小売り業界【ザキオカ&ひろこの米株・オプションTV#50】
95
エヌビディア決算に向けた「ターバイコール戦略」(守屋史章)
96
米国債 格下げ後の展開(岡崎良介×大橋ひろこ)
97
かぶオプ入門_⑤かぶオプ買い
98
かぶオプ投資術<コールの買い編>
99
カリフォルニア州の経済規模が日本を超える
100
かぶオプ入門_④価格の決め方
101
【目指せ!米国株投資のスペシャリスト(25)】SP500の最大下落率を考える [ザキオカ&ひろこの米株・オプションTV]
102
1年間ほったらかし低ボラティリティ配当王・配当貴族のカバードコール
103
2026年以降の成長を踏まえた投資戦略 (2025年11月13日)
104
続・相場反転に備えつつリターンを上げ続ける投資法(志村暢彦)
105
ゼロ・デー・オプション(0DTEオプション)
106
米国株オプション取引の取扱商品の種類タイプと特徴を教えて下さい。
107
米国株オプション・デイリー・レポート(読み方ガイド)
108
オプションチェーンの見方と活用方法
109
株式市場アップデート。今後の投資戦略立案に向けて
110
米国株オプション投資成功への道 (2026年5月7日 AI相場は「投資額」から「回収力」を問う選別局面へ)
111
Weekly TSLAロングストラドル~デルタヘッジを行う意味
112
ビットコインをコールオプションで攻める!
113
かぶオプ入門_①カバードコール
114
米国株オプション投資成功への道 (2026年6月9日 AI半導体反発と、相場の揺れを投資機会に)
115
オプションチェーンの満期日選択方法
116
イベント時の0DTEオプションによるヘッジ(守屋史章)
117
利下げ後の株式市場考察と投資戦略案
118
『最新の米国株個別オプション情報』
119
米国株オプション投資成功への道 (2026年8月17日 低ボラティリティの夏相場。「AIの次」ではなく、AIが生み出す次の需要へ)
120
米国株オプション投資成功への道 (2026年1月20日 決算発表期到来)
121
「エヌビディアのコールオプションを買ってみる」 (守屋史章 )
122
両替方法(円 → ドル)
123
デルタ(Δ)とは?
124
コールオプションの買い戦略
125
米国株オプション投資成功への道 (2026年5月20日 エヌビディア決算前夜、AI相場と金利上昇の綱引き)
126
プットの買い(ロング・プット)戦略
127
米国株オプション投資成功への道 (2026年3月17日 投資妙味が拡大)
128
コールの購入 VS 株式の購入
129
米国株オプション投資成功への道 (2026年4月15日 決算発表シーズン到来)
130
原資産とは?
131
かぶオプ投資術<カバード・コール編>
132
5ステップでプットを購入
133
オプションの最適な満期日と権利行使価格の選び方
134
セータ:時間的価値の減少効果を見積もる詳細な方法
135
【目指せ!米国株投資のスペシャリスト(26)】下げきっていないSP500 [ザキオカ&ひろこの米株・オプションTV]
136
米株オプション投資成功への道 (2025年1月17日)